Si es usted autónomo y quiere que su cónyuge, su hijo o su padre colaboren habitualmente en el negocio, la figura que necesita es la de autónomo colaborador. El trámite se formaliza únicamente ante la Tesorería General de la Seguridad Social (TGSS) mediante el modelo TA0521/2, dentro del Régimen Especial de Trabajadores Autónomos (RETA). No hay que darle de alta en Hacienda: el familiar colaborador no emite facturas ni presenta declaración censal, porque no ejerce una actividad económica propia, sino que colabora en la del titular.
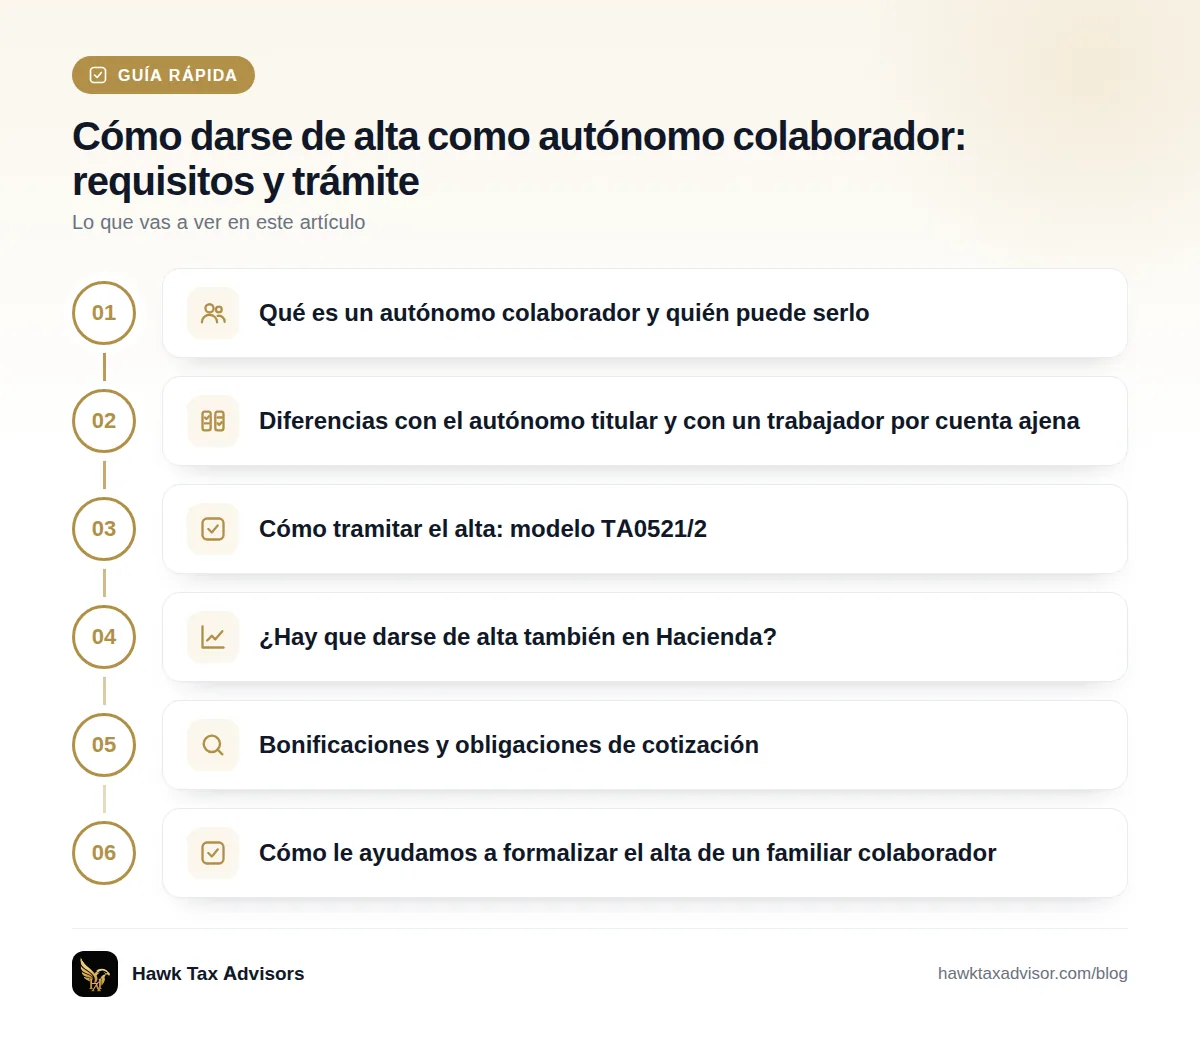
Qué es un autónomo colaborador y quién puede serlo
El autónomo colaborador es el familiar del titular de un negocio que trabaja en él de forma habitual, personal y directa, sin que exista entre ambos una relación laboral por cuenta ajena. Esta figura está recogida en el artículo 305.2.b) del texto refundido de la Ley General de la Seguridad Social (Real Decreto Legislativo 8/2015), que incluye expresamente a los familiares colaboradores dentro del campo de aplicación del RETA.
Para tener esta condición deben cumplirse, de forma simultánea, estos requisitos:
- Ser familiar del autónomo titular dentro del grado de parentesco admitido.
- Convivir con el titular o depender económicamente de él.
- Tener al menos 16 años cumplidos.
- Colaborar en el negocio de forma habitual, no esporádica.
- No estar dado de alta como trabajador por cuenta ajena en el mismo negocio.
Grado de parentesco admitido
No vale cualquier familiar. La normativa limita esta figura al cónyuge, pareja de hecho inscrita y a los parientes por consanguinidad o afinidad hasta el segundo grado:
| Grado | Parentesco admitido |
|---|---|
| Cónyuge / pareja de hecho | Sí, siempre que la pareja de hecho esté inscrita conforme a la normativa autonómica aplicable |
| 1º consanguinidad | Padres e hijos |
| 2º consanguinidad | Hermanos, abuelos y nietos |
| 1º y 2º afinidad | Suegros, yernos, nueras, cuñados (si conviven con el titular) |
Quedan fuera primos, tíos y sobrinos: ese parentesco no permite el alta como colaborador, y en esos casos la única opción es la contratación laboral ordinaria.
Requisito de convivencia o dependencia
Además del parentesco, la ley exige que el familiar conviva en el domicilio del autónomo titular o, si no convive, que dependa económicamente de él. Este requisito se acredita con el libro de familia, certificado de empadronamiento conjunto o cualquier documento que pruebe la dependencia económica cuando no hay convivencia.
Diferencias con el autónomo titular y con un trabajador por cuenta ajena
Antes de tramitar el alta conviene tener claro en qué se diferencia esta figura de las otras dos opciones posibles:
| Autónomo titular | Autónomo colaborador | Trabajador por cuenta ajena | |
|---|---|---|---|
| Régimen | RETA | RETA | Régimen General |
| Relación con el negocio | Es el responsable y titular de la actividad | Familiar que colabora, sin ser el titular | Empleado contratado, sin vínculo familiar necesario |
| Contrato laboral | No aplica | No existe contrato de trabajo | Contrato laboral obligatorio |
| Alta en Hacienda | Sí (censo de empresarios, modelo 036/037) | No | No (lo gestiona la empresa) |
| Retribución | Rendimiento de la actividad económica | No hay nómina formal; conviene asesorarse sobre cómo formalizar cualquier retribución | Nómina con retenciones IRPF |
La diferencia clave con un empleado contratado es que el colaborador no tiene contrato de trabajo ni nómina en sentido estricto, y la diferencia con el titular es que no es responsable de la actividad ni factura a su nombre: quien sigue facturando y tributando por el negocio es usted, como titular.
Cómo tramitar el alta: modelo TA0521/2
El alta se presenta siempre a instancia del autónomo titular, no del familiar, y el único organismo competente es la Seguridad Social.
Documentación necesaria
- Modelo TA.0521/2 cumplimentado y firmado.
- DNI/NIE del titular y del familiar colaborador.
- Libro de familia o documento que acredite el grado de parentesco.
- Certificado de empadronamiento conjunto (si se acredita convivencia) o documentación que pruebe la dependencia económica.
- Número de la Seguridad Social del colaborador, si ya dispone de uno.
Dónde y cuándo presentarlo
El trámite puede realizarse de forma presencial en cualquier administración de la TGSS con cita previa, o de forma telemática a través del portal Import@ss, identificándose con Cl@ve, certificado digital o código de acceso por SMS, seleccionando el colectivo "Familiar colaborador del titular de la explotación". El alta debe solicitarse antes de que el familiar empiece a trabajar en el negocio; presentarla fuera de plazo puede implicar recargos y la pérdida de bonificaciones.
¿Hay que darse de alta también en Hacienda?
No. Este es el punto que genera más confusión y que conviene dejar claro: el autónomo colaborador no se da de alta en el censo de empresarios de Hacienda (modelos 036/037) ni tiene obligaciones de IVA o pagos fraccionados de IRPF a título propio, porque no ejerce una actividad económica independiente. Quien sigue declarando los ingresos y gastos del negocio en su IRPF es el autónomo titular. El trámite del familiar se agota en la Seguridad Social con el modelo TA0521/2; no existe un "equivalente fiscal" de ese alta.
Bonificaciones y obligaciones de cotización
El Ministerio de Inclusión, Seguridad Social y Migraciones reconoce una bonificación en la cuota para los familiares colaboradores que se dan de alta por primera vez, siempre que no hayan estado de alta en el RETA en los cinco años anteriores:
| Periodo desde el alta | Bonificación |
|---|---|
| Primeros 18 meses | 50% de la cuota por contingencias comunes sobre la base mínima |
| Meses 19 a 24 | 25% de la cuota por contingencias comunes sobre la base mínima |
Al margen de la bonificación, el colaborador cotiza en el RETA por las mismas contingencias que cualquier otro autónomo: contingencias comunes, contingencias profesionales, formación profesional y cese de actividad. Desde el 1 de enero de 2019, la Ley 6/2017, de 24 de octubre, de Reformas Urgentes del Trabajo Autónomo convirtió en obligatoria la cotización por cese de actividad para todos los trabajadores incluidos en el RETA, sin que exista una exención específica para los familiares colaboradores. Esto significa que, si cumple los requisitos generales de acceso a la prestación (entre ellos, doce meses de cotización continuada por esta contingencia dentro de los veinticuatro anteriores al cese), el familiar colaborador también puede solicitarla. Es responsabilidad del titular mantener el alta actualizada y tramitar la baja (también con el modelo TA0521/2) en cuanto el familiar deje de colaborar, para evitar cuotas indebidas.
Cómo le ayudamos a formalizar el alta de un familiar colaborador
En Hawk Tax Advisors preparamos y presentamos el modelo TA0521/2, revisamos que se cumplan los requisitos de parentesco y convivencia antes de presentarlo, y calculamos el efecto real de la bonificación en su cuota. Si ya dio de alta su propio negocio y quiere revisar el proceso completo, puede consultar también nuestra guía sobre cómo darse de alta de autónomo online. Una vez formalizada el alta del colaborador, nuestro servicio de gestión laboral y nóminas se encarga de las variaciones, bajas y del seguimiento mensual de la cotización, para que no dependa de recordar plazos ni formularios.
¿Va a incorporar a un familiar al negocio?
Le ayudamos a dar de alta a un familiar colaborador sin errores en la Seguridad Social, con la documentación correcta y la bonificación aplicada desde el primer mes.
Ver planes de gestión laboral →Preguntas frecuentes
¿Qué familiares pueden ser autónomos colaboradores?
El cónyuge o pareja de hecho inscrita, y los parientes por consanguinidad o afinidad hasta el segundo grado: padres, hijos, hermanos, abuelos, nietos y familiares políticos equivalentes. Primos, tíos y sobrinos quedan excluidos de esta figura.
¿El autónomo colaborador tiene que darse de alta en Hacienda?
No. El alta se tramita únicamente ante la Seguridad Social con el modelo TA0521/2. El colaborador no se inscribe en el censo de empresarios ni presenta declaraciones de IVA o IRPF propias; el titular sigue siendo el único responsable fiscal del negocio.
¿Qué documentación pide la Seguridad Social para este alta?
El modelo TA0521/2 cumplimentado, el DNI/NIE del titular y del colaborador, el libro de familia o documento que acredite el parentesco, y certificado de empadronamiento conjunto o prueba de dependencia económica si no hay convivencia.
¿Hay bonificaciones en la cuota del autónomo colaborador?
Sí, si es la primera vez que se da de alta y no ha estado en el RETA en los últimos cinco años: 50% de bonificación sobre la cuota mínima por contingencias comunes durante los primeros 18 meses, y 25% durante los seis meses siguientes.
Fuentes
- TGSS - Modelo TA.0521 de solicitud de alta/baja/variación en el RETA
- Ministerio de Inclusión, Seguridad Social y Migraciones - Bonificación del 50% para familiares colaboradores
- BOE - Real Decreto Legislativo 8/2015, texto refundido de la Ley General de la Seguridad Social (art. 305.2.b)
- BOE - Ley 6/2017, de 24 de octubre, de Reformas Urgentes del Trabajo Autónomo (cotización obligatoria por cese de actividad desde 2019)
Contenido informativo. No sustituye al asesoramiento profesional sobre tu caso concreto.
Sigue leyendo
 Alta de autónomosTarifa Cero para autónomos en Madrid 2026: requisitos, plazos y cómo solicitarla
La Tarifa Cero en la Comunidad de Madrid subvenciona el 100% de la cotización a la Seguridad Social durante los primeros 12 meses de actividad para nuevos autónomos acogidos a la tarifa plana estatal. Para solicitarla, es necesario estar dado de alta en la región, mantener la actividad y presentar la solicitud telemática en plazo.
28 oct 2026 · 6 min de lectura Alta de autónomosDarse de alta de autónomo solo o con gestoría: qué le conviene según su caso
Darse de alta usted mismo es gratuito, pero exige certificado digital y conocer el modelo 036 y el alta en RETA. Un epígrafe mal elegido, un 036 presentado tarde o olvidar la tarifa plana pueden costarle entre 200 € y más de 1.500 € en un año. Una gestoría cobra entre 30 € y 90 € por el trámite y asume ese riesgo.
17 oct 2026 · 5 min de lectura Alta de autónomosAlta de autónomo en Barcelona: precio de la gestoría y plazo real en 2026
Darse de alta como autónomo en Barcelona no tiene coste en Hacienda ni en la Seguridad Social: el gasto real es la cuota de autónomos (tarifa plana estimada en unos 80 €/mes, más el recargo del MEI) y, si delega el trámite, la tarifa de la gestoría. Con documentación completa y certificado digital, el alta se resuelve en 24-48 horas.
17 oct 2026 · 6 min de lectura