Una asesoría fiscal para pymes es el servicio que lleva, de forma recurrente y con cuota mensual cerrada, la presentación de impuestos (IVA, retenciones, Impuesto de Sociedades), la contabilidad obligatoria y la respuesta ante Hacienda de una sociedad o un autónomo con actividad empresarial. Si está valorando contratar una, lo que de verdad quiere saber es qué incluye exactamente y cuánto le va a costar según su facturación: eso es lo que respondemos en este artículo, con un rango de precio orientativo y el detalle de cada tramo.
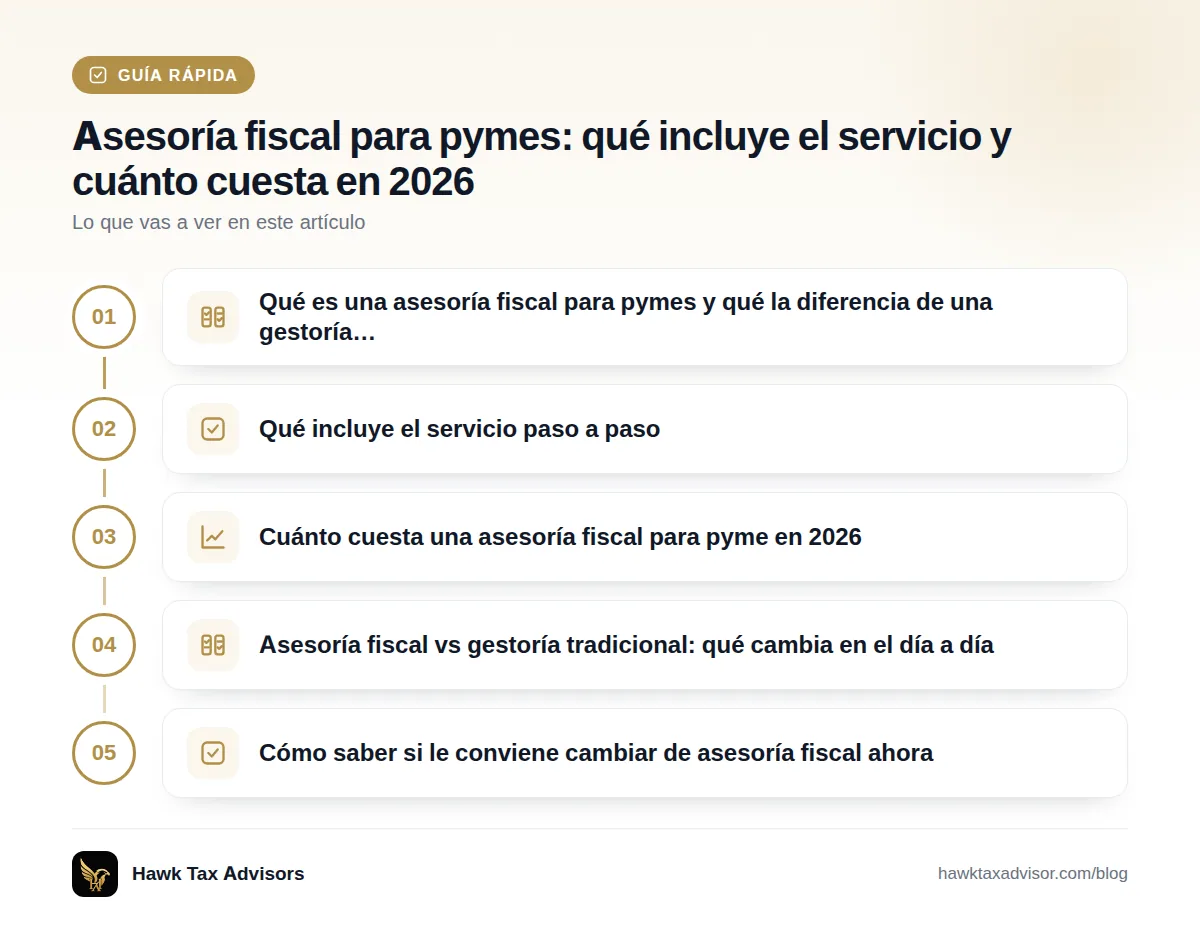
Qué es una asesoría fiscal para pymes y qué la diferencia de una gestoría general
El término "gestoría" se usa a veces como sinónimo de asesoría fiscal, pero no son lo mismo. Una gestoría general tramita papeleo (altas, bajas, notificaciones) de forma puntual. Una asesoría fiscal para pymes asume la obligación tributaria completa de la empresa de forma continuada: calcula, revisa y presenta los modelos ante la Agencia Tributaria (AEAT), lleva los libros contables obligatorios y anticipa decisiones fiscales antes de que generen un problema, no solo cuando llega el requerimiento.
Obligaciones fiscales que cubre (IVA, Sociedades, retenciones)
En el día a día, una asesoría fiscal para pyme se ocupa de:
- IVA (modelo 303): autoliquidación trimestral, con resumen anual en el modelo 390.
- Retenciones de trabajadores y profesionales (modelo 111): trimestral, con resumen anual en el modelo 190.
- Impuesto de Sociedades (modelo 200): declaración anual para SL y SA.
- Pago fraccionado de IRPF para autónomos (modelo 130): si la pyme opera como persona física.
- Libros contables y cuentas anuales cuando la forma jurídica es sociedad.
Cuándo una pyme necesita algo más que gestión básica
Mientras la empresa factura poco y tiene un solo socio, la gestión básica puede ser suficiente. La necesidad de un asesoramiento fiscal más completo aparece cuando entran empleados (retenciones más complejas), cuando hay varios socios (reparto de dividendos, operaciones vinculadas) o cuando la facturación crece y empieza a compensar planificar deducciones, amortizaciones o el régimen de módulos frente a estimación directa antes de cerrar el ejercicio, no después.
Qué incluye el servicio paso a paso
Un plan de asesoría fiscal para pymes serio debe especificar, sin ambigüedad, estas tres fases:
Presentación de modelos trimestrales y anuales
Cada trimestre se revisan y presentan el modelo 303 (IVA) y el modelo 111 (retenciones), si corresponde. El plazo general para ambos es del 1 al 20 del mes siguiente al cierre del trimestre, salvo el último trimestre del año, cuyo plazo se extiende hasta el 30 de enero del año siguiente. Si esas fechas caen en sábado, domingo o festivo, el plazo se traslada al siguiente día hábil. En enero se añaden los resúmenes anuales (modelo 390 de IVA y modelo 190 de retenciones).
Impuesto de Sociedades y cierre contable
Para las sociedades con ejercicio natural, el modelo 200 del Impuesto de Sociedades se presenta en los 25 días naturales siguientes a los seis meses posteriores al cierre del ejercicio, es decir, hasta el 25 de julio del año siguiente. Antes de esa presentación, la asesoría cierra la contabilidad del ejercicio, calcula la base imponible y revisa qué deducciones y bonificaciones aplican legalmente, según lo previsto en la normativa del Impuesto de Sociedades.
Respuesta ante requerimientos de Hacienda
Cuando la AEAT envía un requerimiento o inicia un procedimiento de comprobación, la asesoría fiscal prepara la documentación, redacta la contestación dentro del plazo marcado por la propia Administración y, si procede, presenta alegaciones. El procedimiento tributario, con sus plazos y garantías para el contribuyente, está regulado en la Ley 58/2003 General Tributaria.
Cuánto cuesta una asesoría fiscal para pyme en 2026
El precio no es un dato que las gestorías suelan publicar de forma clara, y eso genera incertidumbre a quien compara opciones. Como referencia orientativa de mercado (estimación, no un precio cerrado de ningún proveedor concreto), estos son los rangos habituales según el volumen de facturación:
| Facturación anual | Perfil típico | Precio orientativo/mes (estimación) |
|---|---|---|
| Hasta 60.000 € | Autónomo o SL sin empleados, pocas facturas al mes | 60 - 80 € |
| 60.000 € - 250.000 € | SL con 1-5 empleados, volumen medio de operaciones | 90 - 150 € |
| Más de 250.000 € | Varios socios, empleados, mayor volumen de facturas y nóminas | 150 - 250 € |
El precio real depende del volumen de facturas, del número de trabajadores y de si hay operaciones específicas (exportación, varias actividades, varios socios). En nuestros planes de asesoría fiscal para pymes y SL el precio se cierra desde el primer mes, sin sorpresas al final de trimestre.
Qué suele estar fuera de la cuota (extras habituales)
- Constitución de la sociedad o cambios en estatutos.
- Representación presencial en una inspección (más allá de la respuesta escrita a requerimientos).
- Elaboración de informes financieros para bancos o inversores.
- Asesoramiento laboral si no está incluido en el mismo plan (altas, bajas, nóminas).
Conviene preguntar expresamente qué queda fuera antes de firmar, porque es ahí donde suelen aparecer facturas adicionales no previstas.
Asesoría fiscal vs gestoría tradicional: qué cambia en el día a día
La gestoría tradicional suele limitarse a presentar lo que el cliente le manda, sin revisar si hay margen de ahorro fiscal legal. La asesoría fiscal para pymes, en cambio, revisa antes de presentar: comprueba deducciones aplicables, avisa de cambios normativos que afecten a la actividad concreta y, si detecta que conviene cambiar de régimen o de forma jurídica, lo plantea con tiempo, no en el último trimestre del año. La diferencia no está en el papeleo que se presenta, sino en si alguien está mirando con antelación las decisiones que afectan a lo que la empresa paga.
Cómo saber si le conviene cambiar de asesoría fiscal ahora
Si la facturación ha crecido, si ha incorporado empleados o si ha pasado de autónomo a SL, es un buen momento para revisar si el servicio actual sigue encajando. El cambio de autónomo a SL, en concreto, suele compensar fiscalmente a partir de un nivel de beneficio en el que el tipo del Impuesto de Sociedades (general del 25 %, reducido para empresas de nueva creación) resulta más favorable que los tramos del IRPF; es una decisión que conviene calcular caso por caso, no aplicar como regla fija.
Señales de que su asesoría actual no le está ahorrando impuestos
- Solo recibe los modelos para firmar, sin ninguna explicación ni recomendación previa.
- No le han planteado nunca si le compensa cambiar de régimen o de forma jurídica.
- Se entera de un requerimiento de Hacienda sin que la asesoría se haya adelantado a avisarle.
- No sabe, a día de hoy, qué deducciones está aplicando su empresa y por qué.
Si se reconoce en alguna de estas señales, puede ser el momento de comparar. Tiene más detalle sobre cómo elegir en nuestro artículo sobre cómo elegir la mejor asesoría fiscal para pymes, y si acaba de constituir una sociedad, le interesa también qué necesita una SL recién constituida en sus primeros meses.
Preguntas frecuentes
Resolvemos las dudas más habituales antes de contratar un servicio de asesoría fiscal para pymes.
¿Quiere saber el precio exacto para su empresa?
Vea los planes de asesoría fiscal para pymes y SL, con precio cerrado desde el primer mes y sin permanencia.
Ver planes y precios →Preguntas frecuentes
¿Qué incluye una asesoría fiscal para pymes?
Incluye la presentación trimestral y anual de los modelos de IVA (303 y 390), retenciones (111 y 190) e Impuesto de Sociedades (200), además de la contabilidad obligatoria y la respuesta ante requerimientos de la AEAT. Lo habitual es que quede fuera, salvo que se pacte, el asesoramiento laboral o la representación presencial en una inspección.
¿Cuánto cuesta una asesoría fiscal para una pyme?
Como orientación de mercado, suele ir desde 60-80 €/mes para pymes con facturación baja hasta 150-250 €/mes para sociedades con varios socios, empleados o alta facturación. El precio exacto depende del volumen de facturas y nóminas; puede ver el precio cerrado por tramo en nuestra página de planes.
¿Qué diferencia hay entre asesoría fiscal y gestoría?
La gestoría tradicional presenta lo que el cliente le entrega, sin revisión previa de ahorro fiscal. La asesoría fiscal para pymes revisa antes de presentar, avisa de cambios normativos y plantea con antelación decisiones como cambiar de régimen o de forma jurídica.
¿Puedo cambiar de asesoría fiscal sin perder continuidad contable?
Sí. El cambio se hace solicitando a la asesoría actual el traspaso de los libros contables y las declaraciones presentadas del ejercicio en curso; la nueva asesoría continúa desde ese punto sin que se pierda información, siempre que se pida con margen antes del siguiente cierre trimestral.
Fuentes
Contenido informativo. No sustituye al asesoramiento profesional sobre tu caso concreto.
Sigue leyendo
 Asesoría fiscal y contable para pymes y SLRecargo por presentar el modelo 303 o 130 fuera de plazo: cuánto pagas y cómo regularizarlo
Si presentas el 303 o el 130 fuera de plazo sin requerimiento previo pagas un recargo (no sanción) del 1 % más 1 % por cada mes completo de retraso, hasta el 12 % en 12 meses; superado ese plazo, 15 % fijo más intereses de demora (art. 27 LGT, vigente desde el 11/07/2021).
21 oct 2026 · 9 min de lectura Asesoría fiscal y contable para pymes y SLAlternativas a la gestoría tradicional para la gestión fiscal de su empresa
Las alternativas a la gestoría tradicional son cuatro: seguir con la gestoría de toda la vida, contratar un contable interno, usar solo un software de contabilidad, o pasar a una gestoría online. Para una SL de hasta 10-15 trabajadores, la gestoría online suele dar la mejor relación coste-servicio.
21 oct 2026 · 8 min de lectura Asesoría fiscal y contable para pymes y SLAsesoría fiscal para SL recién constituida: qué hacer el primer año
Una SL recién constituida necesita darse de alta con el modelo 036, abrir libro de socios y llevar contabilidad por partida doble desde el primer día. Tributa por Impuesto sobre Sociedades (no IRPF), con tipo general del 25% y del 15% en los dos primeros ejercicios con base imponible positiva, y presenta su primer modelo 200 a los 6 meses y 25 días naturales del cierre.
14 oct 2026 · 8 min de lectura