Si se te ha pasado el plazo del modelo 303 (IVA) o del modelo 130 (pago fraccionado de IRPF) y todavía no has recibido ningún requerimiento de Hacienda, lo que te corresponde pagar es un recargo, no una sanción: desde el 11 de julio de 2021 la fórmula vigente es del 1 % más otro 1 % por cada mes completo de retraso, hasta un máximo del 12 % en 12 meses; superado ese plazo, el recargo pasa a ser del 15 % fijo más intereses de demora (art. 27 de la Ley 58/2003, General Tributaria). Si en cambio ya has recibido una notificación o un requerimiento previo de la Agencia Tributaria, lo que se te exige es una sanción distinta, regulada en los artículos 191 y 198 de la misma ley, y normalmente más cara. Te lo explicamos con el detalle exacto y te decimos cómo regularizarlo hoy mismo.
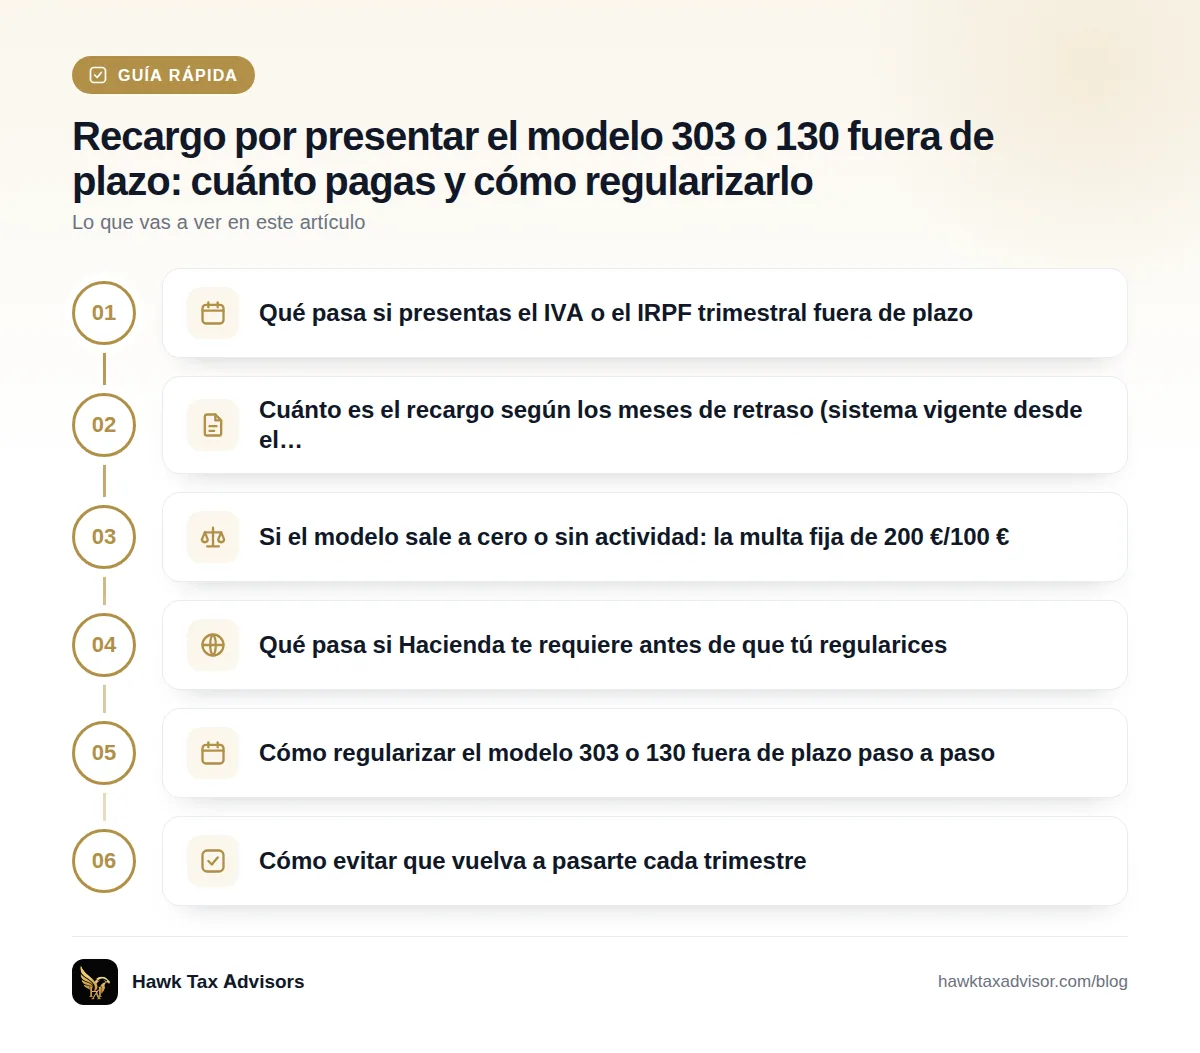
Qué pasa si presentas el IVA o el IRPF trimestral fuera de plazo
Hacienda distingue dos escenarios que no tienen nada que ver entre sí, y confundirlos es el error más habitual que vemos en autónomos y pymes cuando buscan esta información:
Recargo (presentación voluntaria) vs. sanción (requerimiento de Hacienda)
- Presentas tú antes de que Hacienda actúe: pagas un recargo por declaración extemporánea (art. 27 LGT). Es un importe fijo según los meses de retraso, no es una sanción y no implica que tengas un expediente sancionador abierto.
- Hacienda te requiere primero: si la Administración detecta que no has presentado o no has ingresado y te notifica un requerimiento antes de que tú regularices, lo que se aplica ya es una infracción tributaria (arts. 191 o 198 LGT), con porcentajes de sanción más altos y, en los casos graves, procedimiento sancionador propio.
La diferencia económica entre uno y otro escenario puede ser de varios cientos o miles de euros según el importe de la cuota. Por eso lo primero que tienes que hacer si se te pasó el plazo es presentar cuanto antes, antes de que llegue la carta.
Cuánto es el recargo según los meses de retraso (sistema vigente desde el 11/07/2021)
Antes del 11 de julio de 2021 el sistema era distinto: tramos fijos del 5 %, 10 %, 15 % y 20 % según el retraso fuera de 3, 6, 9 o más de 12 meses. La Ley 11/2021, de 9 de julio, de medidas de prevención y lucha contra el fraude fiscal, sustituyó ese sistema por uno más progresivo con efectos desde el 11 de julio de 2021. Si tu retraso es posterior a esa fecha (y hoy, en octubre de 2026, lo es), este es el único sistema que se te aplica. Ojo porque varios blogs que posicionan para esta búsqueda siguen mezclando ambos sistemas sin aclarar cuál toca hoy.
Hasta 12 meses de retraso: 1 % + 1 % por mes completo
El recargo se calcula sobre la cuota a ingresar, sumando un 1 % fijo más un 1 % adicional por cada mes completo de retraso transcurrido desde el día siguiente al fin del plazo voluntario:
| Meses completos de retraso | Recargo aplicable |
|---|---|
| Menos de 1 mes (presentación dentro del primer mes) | 1 % |
| 1 mes completo | 2 % |
| 2 meses completos | 3 % |
| 3 meses completos | 4 % |
| 6 meses completos | 7 % |
| 9 meses completos | 10 % |
| 11 meses completos | 12 % (tope de este tramo) |
Durante estos primeros 12 meses no se devengan intereses de demora ni se te aplica ninguna sanción adicional: el recargo es el único coste. Ejemplo: si tu modelo 303 del segundo trimestre (plazo 20 de julio) lo presentas el 15 de octubre, llevas 2 meses completos de retraso, así que el recargo es del 3 % sobre la cuota a ingresar.
Más de 12 meses: 15 % fijo más intereses de demora
Si la presentación extemporánea se produce transcurridos más de 12 meses desde el fin del plazo, el recargo deja de ser progresivo y pasa a ser un 15 % fijo sobre la cuota. Además, a partir de ese momento sí se exigen intereses de demora, calculados desde el día siguiente al cumplimiento de esos 12 meses hasta la fecha real de presentación. El tipo de interés de demora lo fija cada año la Ley de Presupuestos Generales del Estado y lo publica la AEAT, por lo que no es un porcentaje fijo en el tiempo.
Reducción del 25 % si paga dentro de plazo (art. 27.5 LGT)
El art. 27.5 LGT permite reducir el recargo en un 25 %, pero esto no depende de un solo requisito: hay que cumplir los tres a la vez:
- Ingresar la deuda principal (la cuota que resulta de tu autoliquidación extemporánea) dentro del plazo que fije la liquidación administrativa (art. 62.2 LGT), o tenerla aplazada o fraccionada con garantía de aval o seguro de caución.
- Ingresar el 75 % restante del recargo (lo que queda tras aplicar la reducción) dentro de ese mismo plazo, o también aplazado/fraccionado con la misma garantía de aval o seguro de caución.
- No recurrir ni reclamar la liquidación del recargo. Si presentas un recurso de reposición o una reclamación económico-administrativa contra ese recargo, pierdes la reducción, aunque pagues todo en plazo.
En la práctica: si pagas al contado y en plazo tanto la cuota como el recargo, y no reclamas nada, te quedas con el 75 % del recargo que te correspondía. Pero si decides aplazar la deuda principal sin ofrecer aval o seguro de caución (por ejemplo, con un aplazamiento simple sin garantía de los que concede la AEAT para importes pequeños), pierdes el derecho a la reducción del 25 %, aunque pagues el recargo al contado. Es una de las letras pequeñas que más suele pasarse por alto.
Si el modelo sale a cero o sin actividad: la multa fija de 200 €/100 €
Si tu modelo 303 o 130 no tenía cuota a ingresar (resultado cero, a compensar o negativo) y aun así lo presentaste fuera de plazo, no se te aplica ningún porcentaje sobre la cuota porque no hay cuota, pero sí una multa pecuniaria fija según el art. 198.1 LGT: 200 € con carácter general, que se reduce a 100 € si presentas voluntariamente, sin que Hacienda te haya requerido antes. Es un error muy habitual pensar que, como «no sale nada a pagar», no hay consecuencia: sí la hay, y es esta multa fija.
Qué pasa si Hacienda te requiere antes de que tú regularices
Si la Agencia Tributaria detecta el impago o la falta de presentación y te notifica un requerimiento antes de que tú actúes, ya no hablamos de recargo, sino de sanción, y el importe sube bastante.
Infracción por no ingresar en plazo (art. 191 LGT)
Cuando hay cuota a ingresar y Hacienda te requiere antes de que regularices, se aplica una infracción por dejar de ingresar la deuda tributaria, clasificada en tres niveles:
- Leve (base de sanción ≤ 3.000 € o superior sin ocultación): multa del 50 %.
- Grave (base superior a 3.000 € con ocultación, entre otros supuestos): multa del 50 % al 100 %.
- Muy grave (uso de medios fraudulentos): multa del 100 % al 150 %.
Comparado con el recargo del 1-12 %, la diferencia es enorme: por eso el mensaje central de este artículo es que presentar tarde pero por tu cuenta siempre es mucho más barato que esperar a que Hacienda te escriba.
Infracción por no presentar en plazo sin perjuicio económico (art. 198 LGT)
Si el modelo salía a cero y Hacienda es quien detecta la falta de presentación (es decir, tú no llegaste a presentarlo ni siquiera tarde por tu cuenta), la multa fija de 200 € del art. 198.1 LGT se mantiene en su importe completo, sin la reducción del 50 % que sí se aplica cuando regularizas tú de forma voluntaria.
Cómo regularizar el modelo 303 o 130 fuera de plazo paso a paso
- No esperes más: presenta el modelo cuanto antes a través de la sede electrónica de la AEAT, aunque no puedas pagar en ese momento. Cada mes que pasa suma otro 1 % de recargo.
- Marca la autoliquidación como extemporánea si el sistema lo pide, o preséntala como complementaria si ya habías presentado otra declaración del mismo periodo.
- Espera la liquidación del recargo que te notificará la AEAT tras la presentación (no siempre se autoliquida en el mismo modelo; en muchos casos Hacienda liquida el recargo aparte).
- Paga dentro del plazo que te indique esa liquidación tanto la cuota principal como el recargo, y no reclames la liquidación, para beneficiarte de la reducción del 25 % (art. 27.5 LGT).
- Si no puedes pagar de golpe, puedes solicitar un aplazamiento o fraccionamiento de la deuda (art. 65 LGT), aunque esto generará intereses adicionales sobre el importe aplazado. Ten en cuenta algo importante: si aplazas la deuda principal sin ofrecer aval o seguro de caución, pierdes el derecho a la reducción del 25 % del recargo aunque pagues este al contado. Para conservarla, el aplazamiento de la cuota principal (y, en su caso, del propio recargo) debe ir garantizado con aval o seguro de caución.
- Revisa si tienes más trimestres pendientes y regularízalos todos a la vez: cuanto antes lo hagas, menor es el recargo de cada uno y menor el riesgo de que te llegue un requerimiento que convierta el recargo en sanción.
Cómo evitar que vuelva a pasarte cada trimestre
El recargo de hoy casi siempre tiene la misma causa: llevas la contabilidad y los plazos tú mismo, entre clientes, facturas y el día a día del negocio, y un trimestre se te pasa. La forma real de que esto no vuelva a ocurrir no es poner una alarma más en el móvil, sino que alguien lleve tus modelos trimestrales por ti y los presente siempre dentro de plazo.
En Hawk Tax Advisors los planes de gestoría online incluyen la presentación de tus modelos 303, 130, 115 y 111 cada trimestre dentro de plazo, como parte del servicio, no como un extra. Si quieres comparar qué incluye exactamente un servicio de este tipo según el tamaño de tu negocio, puedes ver también qué incluye una asesoría fiscal para pymes y cuánto cuesta o cómo elegir la mejor asesoría fiscal para tu pyme. Y si eres autónomo y además te preocupa no perder la tarifa plana por otros descuidos administrativos, aquí tienes cuánto se paga realmente la tarifa plana en 2026 y qué errores hacen que se pierda.
Preguntas frecuentes
¿Qué pasa si presento el modelo 303 un día tarde?
Se te aplica igualmente el recargo del art. 27 LGT, en este caso el tramo mínimo del 1 % sobre la cuota a ingresar, porque el retraso es inferior a un mes completo. No existe un «margen de un día» exento de recargo.
¿Cuánto es el recargo por presentar el IVA fuera de plazo?
Desde el 11 de julio de 2021, un 1 % más otro 1 % por cada mes completo de retraso, hasta un máximo del 12 % si el retraso llega casi a los 12 meses; superados los 12 meses, el recargo sube al 15 % fijo más intereses de demora.
¿Qué diferencia hay entre recargo y sanción de Hacienda?
El recargo (art. 27 LGT) se aplica cuando tú presentas y regularizas por tu cuenta, sin que Hacienda te haya requerido antes. La sanción (arts. 191 y 198 LGT) se aplica cuando es Hacienda quien te requiere primero, y sus porcentajes son considerablemente más altos.
¿Puedo presentar el modelo 130 fuera de plazo sin recargo si sale a cero?
No hay recargo porcentual porque no hay cuota, pero sí una multa fija del art. 198.1 LGT: 200 €, reducida a 100 € si presentas voluntariamente antes de que Hacienda te requiera.
¿Puedo pedir un aplazamiento del recargo?
Sí, puedes solicitar aplazamiento o fraccionamiento conforme al art. 65 LGT, aunque el importe aplazado generará intereses adicionales durante el periodo concedido. Si lo que aplazas sin garantía (aval o seguro de caución) es la deuda principal, perderás además el derecho a la reducción del 25 % del recargo, aunque pagues este al contado.
Para que no vuelva a pasarte
Nosotros presentamos tus modelos trimestrales (303, 130, 115, 111) dentro de plazo, como parte del servicio.
Ver planes de gestoría online →Preguntas frecuentes
¿Qué pasa si presento el modelo 303 un día tarde?
Se te aplica el recargo del art. 27 LGT en su tramo mínimo del 1 % sobre la cuota a ingresar, porque el retraso es inferior a un mes completo. No existe un margen libre de recargo.
¿Cuánto es el recargo por presentar el IVA fuera de plazo?
Desde el 11 de julio de 2021, un 1 % más otro 1 % por cada mes completo de retraso, hasta un máximo del 12 % en 12 meses; superado ese plazo, 15 % fijo más intereses de demora.
¿Qué diferencia hay entre recargo y sanción de Hacienda?
El recargo se aplica cuando regularizas por tu cuenta antes de que Hacienda te requiera (art. 27 LGT). La sanción se aplica cuando Hacienda te requiere primero (arts. 191 y 198 LGT), con porcentajes mucho más altos.
¿Puedo presentar el modelo 130 fuera de plazo sin recargo si sale a cero?
No hay recargo porcentual porque no hay cuota, pero sí una multa fija del art. 198.1 LGT de 200 €, reducida a 100 € si presentas voluntariamente antes del requerimiento.
¿Puedo pedir un aplazamiento del recargo?
Sí, puedes solicitar aplazamiento o fraccionamiento conforme al art. 65 LGT, aunque el importe aplazado generará intereses adicionales. Si aplazas sin aval o seguro de caución la deuda principal, pierdes el derecho a la reducción del 25 % del recargo.
Fuentes
Contenido informativo. No sustituye al asesoramiento profesional sobre tu caso concreto.
Sigue leyendo
 Asesoría fiscal y contable para pymes y SLAlternativas a la gestoría tradicional para la gestión fiscal de su empresa
Las alternativas a la gestoría tradicional son cuatro: seguir con la gestoría de toda la vida, contratar un contable interno, usar solo un software de contabilidad, o pasar a una gestoría online. Para una SL de hasta 10-15 trabajadores, la gestoría online suele dar la mejor relación coste-servicio.
21 oct 2026 · 8 min de lectura Asesoría fiscal y contable para pymes y SLAsesoría fiscal para pymes: qué incluye el servicio y cuánto cuesta en 2026
Una asesoría fiscal para pymes gestiona IVA, retenciones, Impuesto de Sociedades y la relación con Hacienda. El precio orientativo en 2026 va desde 60-80 €/mes para pymes con poco volumen hasta 150-250 €/mes con varios socios, trabajadores o alta facturación, con cuota cerrada.
19 oct 2026 · 5 min de lectura Asesoría fiscal y contable para pymes y SLAsesoría fiscal para SL recién constituida: qué hacer el primer año
Una SL recién constituida necesita darse de alta con el modelo 036, abrir libro de socios y llevar contabilidad por partida doble desde el primer día. Tributa por Impuesto sobre Sociedades (no IRPF), con tipo general del 25% y del 15% en los dos primeros ejercicios con base imponible positiva, y presenta su primer modelo 200 a los 6 meses y 25 días naturales del cierre.
14 oct 2026 · 8 min de lectura